Calon debitur dapat memilih masa bunga tetap sesuai kebutuhan dan kemampuan finansial. Setelah periode fixed berakhir, suku bunga akan mengikuti counter rate sehingga besaran cicilan berpotensi berubah.
2. Bunga Berjenjang, Kemudian Counter Rate
BRI juga menawarkan skema bunga berjenjang dengan suku bunga menarik mulai dari 3,51% per tahun dan pilihan tenor hingga 20 tahun. Melalui skema ini, besaran bunga berubah secara bertahap sesuai periode yang telah ditentukan sebelum akhirnya mengikuti counter rate.
Pilihan ini dapat menjadi alternatif bagi calon debitur yang ingin memanfaatkan suku bunga lebih rendah pada tahun-tahun awal kredit. Namun, penting untuk memperhitungkan perubahan bunga pada setiap tahap agar rencana pembayaran cicilan tetap sesuai dengan kemampuan finansial.
Baca Juga:Siapkan Masa Depan Anak, BRI Prioritas Hadirkan Privilege Eksklusif di Sequoia School
3. Fixed All Tenor
Bagi calon debitur yang mengutamakan kepastian suku bunga selama masa kredit, tersedia skema fixed all tenor. BRI menawarkan bunga mulai dari 7,25% per tahun dengan pilihan tenor hingga 25 tahun.
Melalui skema ini, suku bunga tetap berlaku sepanjang masa kredit sesuai tenor yang dipilih. Dengan demikian, debitur dapat memiliki gambaran pembayaran cicilan yang lebih terencana tanpa perlu khawatir terhadap perubahan suku bunga selama periode kredit.
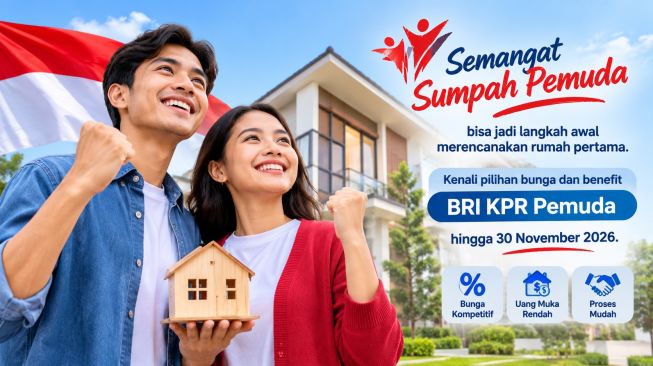
Informasi lebih lanjut mengenai program, syarat, dan ketentuannya, klik bbri.id/brikprsumpahpemuda.
Ada Benefit Tambahan untuk Dipertimbangkan
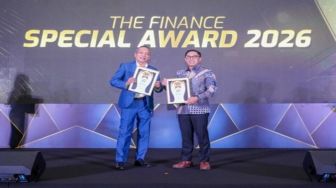
Baca Juga:BRI Borong 4 Penghargaan di The Finance 2026, Bukti Kinerja Solid & Komitmen Dukung UMKM
Selain pilihan suku bunga, BRI KPR Pemuda menawarkan sejumlah benefit yang dapat membantu calon pembeli memperhitungkan biaya pengajuan kredit.
Benefit tersebut meliputi pembebasan biaya provisi dan administrasi, serta diskon asuransi jiwa hingga 33%. Untuk pengajuan dengan plafon hingga Rp5 miliar, biaya appraisal juga dibebaskan apabila menggunakan appraisal internal BRI, sesuai ketentuan yang berlaku.
Dari sisi jangka waktu kredit, tersedia tenor maksimal 25 tahun bagi debitur dengan penghasilan tetap (fixed income). Sementara itu, bagi debitur dengan penghasilan non-tetap (non-fixed income), tenor maksimal mencapai 20 tahun. Ketentuan tersebut tetap mengikuti kebijakan bank.
Berbagai benefit ini bisa menjadi bahan pertimbangan saat menghitung kebutuhan biaya awal. Namun, perlu diingat bahwa pembebasan biaya hanya berlaku pada komponen yang disebutkan dalam program, bukan berarti seluruh biaya pembelian rumah menjadi gratis.
Karena itu, tetap periksa persyaratan dokumen, ketentuan pengajuan, dan biaya lain yang mungkin muncul selama proses pembelian rumah maupun kredit.
Lima Langkah agar Rencana Punya Rumah Lebih Matang